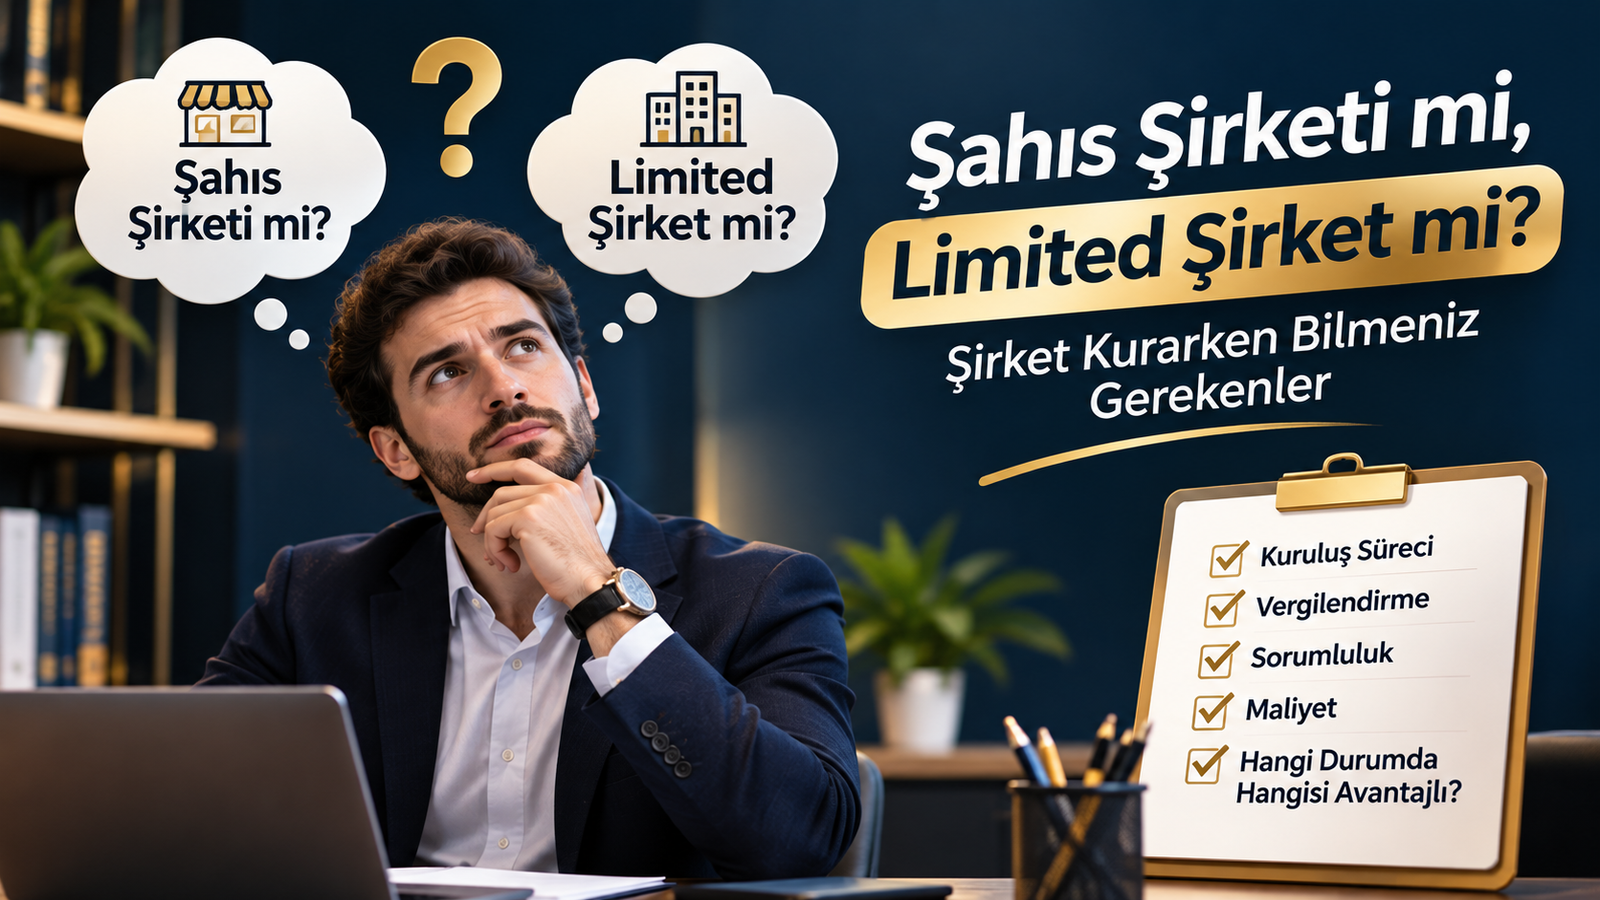
İş kurmayı planlayan girişimcilerin karşılaştığı ilk önemli kararlardan biri, faaliyetlerini hangi işletme yapısıyla sürdürecekleridir. Türkiye'de en sık değerlendirilen seçeneklerden ikisi şahıs işletmesi ve limited şirkettir.
Her iki yapının kuruluş işlemleri, vergilendirme esasları, hukuki sorumlulukları ve yönetim süreçleri birbirinden farklıdır. Bu nedenle doğru tercihi yaparken yalnızca kuruluş maliyetine değil, işletmenin gelecekteki hedeflerine de odaklanmak gerekir.
Şahıs İşletmesi Nedir?
Şahıs işletmesi, gerçek kişinin kendi adına ticari faaliyet yürüttüğü işletme yapısıdır. Özellikle bireysel girişimciler, serbest çalışanlar ve küçük ölçekli işletmeler tarafından tercih edilir.
Başlıca özellikleri:
- Kuruluş işlemleri genellikle daha basittir.
- Limited şirkete kıyasla idari süreçleri daha sade olabilir.
- Ticari kazanç, ilgili mevzuat çerçevesinde gelir vergisine tabidir.
- İşletme sahibi, işletmenin borçlarından kişisel mal varlığıyla sorumlu olabilir.
Şahıs işletmeleri, faaliyetlerine daha küçük ölçekte başlamayı planlayan girişimciler için değerlendirilebilecek seçeneklerden biridir.
Limited Şirket Nedir?
Limited şirket, bir veya daha fazla ortak tarafından kurulabilen ve ayrı tüzel kişiliğe sahip bir sermaye şirketidir.
Başlıca özellikleri:
- Ortaklık ve yönetim yapısı şirket sözleşmesiyle belirlenir.
- Şirket kazançları kurumlar vergisine tabidir.
- Şirketin ayrı bir tüzel kişiliği bulunur.
- Ortakların sorumluluğu kural olarak sermaye taahhütleriyle sınırlı olmakla birlikte, kamu borçları ve yöneticilik sorumluluğu gibi alanlarda özel hükümler uygulanabilir.
- Muhasebe ve kurumsal yükümlülükleri şahıs işletmelerine göre daha kapsamlı olabilir.
Limited şirketler, ortaklı iş modelleri ve uzun vadeli büyüme hedefleri bulunan girişimler açısından değerlendirilebilir.
Şahıs İşletmesi ile Limited Şirket Arasındaki Temel Farklar
1. Kuruluş Süreci
Şahıs işletmelerinin kuruluş süreci genellikle daha az işlem gerektirir. Limited şirket kuruluşunda ise ticaret sicili işlemleri, şirket sözleşmesi ve sermaye yükümlülükleri gibi ek aşamalar bulunur.
2. Vergilendirme
Şahıs işletmelerinde ticari kazanç, artan oranlı gelir vergisi tarifesine göre vergilendirilir.
Limited şirketlerde ise şirket kazancı kurumlar vergisine tabidir. Kâr dağıtımı yapılması halinde ayrıca ilgili vergisel yükümlülükler doğabilir.
Hangi yapının daha avantajlı olduğu, beklenen kazanç, gider yapısı, kâr dağıtım politikası ve diğer mali koşullara göre değişebilir.
3. Hukuki Sorumluluk
Şahıs işletmelerinde işletme sahibinin kişisel sorumluluğu daha geniştir.
Limited şirketlerde şirketin ayrı tüzel kişiliği bulunsa da ortakların ve müdürlerin özellikle kamu alacaklarına ilişkin sorumlulukları ayrıca değerlendirilmelidir.
4. Muhasebe ve Yönetim
Her iki işletme türünde de vergisel ve muhasebesel yükümlülükler bulunur. Ancak limited şirketlerde şirketler hukuku ve ticaret sicili bakımından ek yükümlülükler söz konusu olabilir.
Hangi Şirket Türü Sizin İçin Daha Uygun?
Bu sorunun herkes için geçerli tek bir yanıtı yoktur.
Şirket türünü belirlerken şu konular değerlendirilmelidir:
- Faaliyet göstereceğiniz sektör
- Beklenen yıllık ciro ve kârlılık
- Ortaklı bir yapı planlanıp planlanmadığı
- İşletmenin finansman ve yatırım hedefleri
- Hukuki ve mali sorumluluklar
- Muhasebe ve operasyonel yönetim ihtiyaçları
İşletmenin bugünkü koşulları kadar gelecekteki büyüme planları da karar sürecinde önem taşır.
Şirket Kuruluşunda Mali Müşavir Desteği Neden Önemlidir?
Şirket kuruluşu yalnızca vergi kaydı veya ticaret sicili işlemlerinden ibaret değildir.
Doğru faaliyet kodunun belirlenmesi, vergisel yükümlülüklerin değerlendirilmesi, SGK süreçlerinin planlanması ve muhasebe düzeninin oluşturulması da kuruluş aşamasında dikkate alınmalıdır.
Toprak Muhasebe – Düzgün Güngör olarak girişimcilerin şirket kuruluşu ve mali süreçlerini planlamalarına destek oluyor, işletmelerin ihtiyaçlarına uygun çözümler geliştirmeyi hedefliyoruz.
Şirket kuruluşu hakkında bilgi almak ve işletmeniz için uygun yapıyı değerlendirmek üzere bizimle iletişime geçebilirsiniz.
---
Bilgilendirme notu: Bu içerik genel bilgilendirme amacıyla hazırlanmıştır. Vergi oranları, sermaye şartları ve yasal yükümlülükler zaman içinde değişebilir. Şirket kuruluşuna ilişkin kararlar güncel mevzuat ve kişisel koşullar çerçevesinde değerlendirilmelidir.